
O modelo associativo fracassou? Qual o melhor modelo?
Crédito da imagem: reprodução/Confut Sudamericana
Por Vicente Criscio
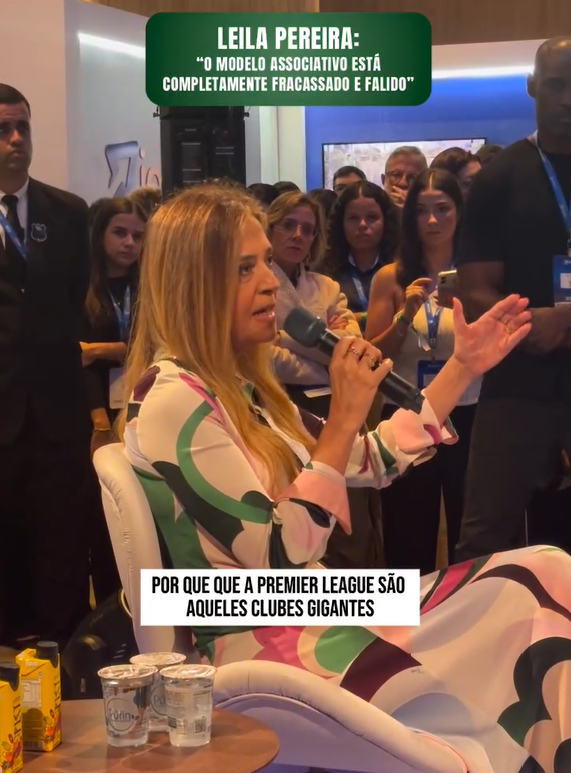
Numa roda de conversa do fórum Confut Sudamericana, no Rio de Janeiro, nesta semana, a presidente do Palmeiras, Leila Pereira, não poupou adjetivos. “Esse modelo associativo está em completa decadência (…) esse modelo pra mim está completamente fracassado e falido”, disparou, diante de uma plateia lotada. O vídeo circulou rápido pelas redes — e por um bom motivo: ela não fez uma crítica genérica de palco. Foi direto ao ponto que incomoda quem estuda gestão esportiva há anos. “Hoje os clubes associativos já têm dono”, provocou. “O dono é aquele presidente que está sentado ali, usa cartão corporativo, pega a camisa do clube (…) e ninguém pergunta: do que você vive?”
É um discurso forte, vindo de quem preside — justamente — um clube associativo. E é sobre essa contradição, e sobre o que os números realmente mostram sobre SAFs, clubes com dono e clubes de sócios pelo mundo, que quero conversar neste texto.
O que Leila disse
Resumindo a fala: para Leila, a Premier League inglesa tem “clubes gigantes” porque não opera sob o modelo associativo. No Brasil, segundo ela, a ideia de que um “dono” faria o clube “perder a essência” é uma bobagem, porque, na prática, os clubes associativos já têm dono — só que um dono sem risco: o presidente eleito, que usa cartão corporativo, aparece na foto com a camisa do clube, mas não responde patrimonialmente se a gestão quebrar a instituição. “Eu não tenho dúvida que Palmeiras, São Paulo, Flamengo, esses clubes tradicionais, é muito difícil virar empresa. Por quê? Porque os conselheiros não querem. Os conselheiros, os presidentes, se acham donos, sem ter responsabilidade nenhuma”, completou.
Quando questionada sobre casos de SAFs que deram errado no Brasil, a resposta foi na mesma linha: o problema não é o modelo, é o comprador ruim — “o picareta” — e cabe a quem vende (o clube social) fazer essa checagem antes de assinar. “Você tem que saber para quem você está vendendo”, disse, comparando a operação à venda de um apartamento.
Onde ela acerta
Vamos separar o trigo do joio, porque nem tudo na fala é populismo às avessas. Leila tem razão num ponto estrutural: a responsabilidade patrimonial é, de fato, diferente entre os dois modelos. Numa SAF, o acionista controlador responde, em alguma medida, pelo capital investido e pelas obrigações da sociedade; num clube associativo tradicional, o presidente eleito não coloca patrimônio pessoal em risco e, salvo raras exceções, não sofre consequência civil relevante se deixar o clube endividado ao final do mandato. É o retrato de dezenas de clubes brasileiros — não é exagero dela.
Também é verdade que a lógica eleitoral bienal ou trienal, movida a promessas de campo e não a métricas de gestão, cria incentivo para decisões de curto prazo: contratar acima do orçamento na véspera da eleição, adiar dívidas, evitar decisões impopulares. Esse diagnóstico do “presidente refém do voto” é real e documentado em clubes de todos os tamanhos no Brasil.
O problema começa quando o diagnóstico correto vira sentença: “o modelo está fracassado e falido” — no singular, sem exceção. Porque aí os próprios fatos, inclusive os da carreira dela, desmontam a generalização.
A própria Leila contra Leila
Vale relembrar: em 16 de dezembro de 2021, na sua primeira coletiva como presidente eleita do Palmeiras, Leila Pereira disse o oposto do que disse agora. “Sou totalmente contra a transformação em empresa. Este assunto pode ser debatido comigo aqui, mas jamais será encaminhado sem a autorização da presidente. O Palmeiras não pode ter dono“, afirmou, na época, reagindo ao burburinho de que Cruzeiro, Vasco e Botafogo estariam prestes a ser vendidos.
Cinco anos depois, sob seu comando — e sob o mesmo modelo associativo que agora chama de “fracassado” —, o Palmeiras construiu uma das gestões mais vitoriosas da sua história: oito títulos desde 2022 (Paulistão de 2022, 2023, 2024 e 2026, Brasileirão de 2022 e 2023, Supercopa do Brasil de 2023 e Recopa Sul-Americana de 2022), somando ainda dezenas de troféus de base e futebol feminino. O próprio Palmeiras segue, hoje, como associação — Leila reconheceu isso publicamente na mesma entrevista do Confut, dizendo que busca “uma abordagem profissional alinhada com práticas empresariais” dentro da estrutura associativa.
Ou seja: o exemplo vivo de que um clube de sócios pode ser gerido com disciplina e resultado está sentado bem ao lado dela — é o próprio Palmeiras. Por outro lado, olhando de perto, há problemas na gestão da Presidente. Há críticas sobre a falta de geração de novas receitas, gestão conflituosa com a torcida, falta de planejamento de longo prazo e o conflito de interesses gerado recentemente com a questão da compra da SAF do Vasco. E um sério problema de governança onde o Conselho de Orientação e Fiscalização está sob seu comando. Mas este também seria assunto pra outro post.
Mas um ponto relevante aqui é o seguinte: o que muda o resultado não é a sigla no CNPJ. É quem manda, como manda, e que controles existem sobre quem manda.
Mas guardem este último parágrafo, pois há um risco implícito nisso.
“A SAF não deu errado no Brasil”? Botafogo e Vasco discordam
Ainda no Confut, Leila foi provocada sobre SAFs que “deram errado” e respondeu que o modelo em si não falha — falha quem compra mal, e cabe ao vendedor escolher melhor o comprador. É um argumento válido em tese. Na prática recente do futebol brasileiro, porém, os dois casos mais visíveis de SAF em crise dizem outra coisa.
Vasco da Gama vendeu 70% da sua SAF ao fundo americano 777 Partners em 2022. Em pouco tempo, a 777 passou a acumular denúncias e processos em vários países onde atuava — Estados Unidos, Bélgica, Itália, Austrália — até entrar em processo de falência no exterior. A Justiça do Rio de Janeiro afastou o fundo do controle da SAF por decisão liminar, e o imbróglio segue longe de resolvido: em maio de 2026, a Justiça determinou a penhora das ações da 777 na SAF vascaína, travando qualquer venda futura enquanto o controle acionário segue dividido de forma litigiosa entre o clube social, a 777 e uma parcela sob controle judicial.
Botafogo é outro caso emblemático — e mais recente. Sob o comando de John Textor (Eagle Football Holdings), o clube foi campeão da Libertadores e do Brasileirão em 2024, o auge do modelo. Menos de dois anos depois, a mesma SAF admitiu dificuldade para pagar a folha salarial, recorrendo a um empréstimo de cerca de R$ 4,3 milhões só para cobrir salários de maio de 2026, e amargou punição da Fifa que impede a inscrição de novos jogadores por uma dívida de € 8 milhões. O Tribunal Arbitral da FGV afastou Textor do comando direto da SAF, após ele tentar negociar suas ações sem anuência dos demais sócios e entrar com pedido de recuperação judicial sem consenso interno. A imprensa especializada resume bem: o modelo de SAF no Brasil “tem gerado resultados mistos”.
E o quadro geral também não é tão triunfante quanto o discurso sugere. Segundo o IBESAF (Instituto Brasileiro de Estudos e Desenvolvimento da SAF), o Brasil somava 142 Sociedades Anônimas do Futebol até o corte de 17 de julho de 2026 — mais que o triplo das 95 registradas no fim de 2024. É um crescimento real. Mas, apesar desse boom, apenas seis clubes disputam a Série A de 2026 como SAF (Atlético-MG, Bahia, Botafogo, Coritiba, Cruzeiro e Vasco) — 30% da elite, cinco anos depois da lei que criou o modelo. A grande maioria dos grandes clubes brasileiros, incluindo o próprio Palmeiras, segue associativa. Se o modelo fosse a bala de prata, a migração da elite já teria sido muito mais rápida.
Quando o “dono” também erra: a lição de Manchester United
Se a tese é que “ter dono” resolve o problema da falta de responsabilidade, vale olhar para quem tem dono há duas décadas: o Manchester United. Em 2005, a família Glazer comprou o clube por cerca de £ 790 milhões — mas via leveraged buyout, ou seja, jogando boa parte da própria dívida da aquisição nas costas do clube que estava sendo comprado. O modelo empresarial mais “puro” que existe, com dono definido e responsabilidade patrimonial clara, endividou o United desde o primeiro dia.
A reação da torcida foi das mais radicais da história do futebol: parte dos socorristas simplesmente fundou o próprio clube. Nasceu assim, ainda em 2005, o FC United of Manchester — um clube gerido pelos próprios sócios-torcedores, com um voto por pessoa e recusa explícita ao “comercialismo total”. Começou na décima divisão inglesa; hoje, 21 anos depois, segue na sétima divisão (Northern Premier League), jogando no Broadhurst Park, estádio próprio erguido em 2015 inteiramente com dinheiro de quem torce. Em março de 2025, torcedores do FC United e do próprio United ainda protestavam juntos contra 20 anos de gestão Glazer.
E olha que o United teve um “upgrade” de propriedade: em dezembro de 2023, o bilionário Jim Ratcliffe (dono da petroquímica INEOS) comprou uma fatia minoritária de 25%, depois ampliada para cerca de 29%, assumindo a gestão das operações de futebol e prometendo investimento robusto. O resultado, até aqui? Mais de 450 demissões só na primeira leva de cortes, dívida líquida que ultrapassou £ 1 bilhão pela primeira vez na história do clube em 2025/26, ausência de competições europeias pela primeira vez em mais de uma década e uma derrota na final da Europa League de 2025. O lucro operacional só voltou a aparecer recentemente — puxado por corte de custos, não por resultado esportivo. Ter dono, portanto, não é sinônimo automático de responsabilidade nem de bom resultado. Pode, inclusive, alienar tanto a torcida a ponto de ela preferir recomeçar do zero, na décima divisão, a continuar apoiando quem manda.
Real Madrid e Barcelona: mesmo modelo, destinos diferentes
Se “dono” não garante nada, o inverso também precisa ser testado: será que clube associativo é necessariamente mal administrado? Os dois maiores clubes do mundo em faturamento hoje são, coincidentemente, associativos.
O Real Madrid é uma associación deportiva: cerca de 100 mil sócios elegem o presidente, que hoje é Florentino Pérez, no cargo desde 2000. Segundo o Deloitte Football Money League 2026, o Real liderou o ranking mundial de receita em 2025, com € 1,161 bilhão (+11% sobre 2024) — o primeiro clube da história a superar a marca de € 1 bilhão em receita anual, e a marca mais valiosa do futebol mundial. É o retrato de uma gestão associativa extremamente profissionalizada: estádio próprio monetizado ao limite, patrocínios robustos, planejamento de longuíssimo prazo sob a mesma liderança há mais de duas décadas.
Mesmo assim — e este é um detalhe que merece atenção —, em novembro de 2025 o próprio Florentino Pérez propôs, pela primeira vez desde 1902, abrir uma fatia minoritária (cerca de 5%) do clube a um investidor privado, via subsidiária, sem tirar o controle dos sócios. O motivo: amortizar parte da dívida da reforma do Santiago Bernabéu (vencimento em 2049) e reforçar o caixa, que caiu para apenas € 3,4 milhões no fim de 2025 — ante € 61 milhões um ano antes — diante da concorrência salarial de clubes-estado como Manchester City e PSG. Ou seja: até o modelo associativo mais bem-sucedido do planeta está caminhando para um formato híbrido.
Já o Barcelona, sócio-proprietário no mesmo formato do Real, é a prova de que o modelo associativo pode, sim, ser mal administrado — sem deixar de ser associativo. A gestão de Josep Maria Bartomeu (2014–2020) gastou acima da conta em contratações e deixou o clube com uma dívida que explodiu; o atual presidente, Joan Laporta, precisou recorrer a manobras financeiras batizadas de “palancas” (venda antecipada de direitos econômicos de longo prazo, entre outras) só para conseguir inscrever reforços dentro do teto salarial da La Liga. Mesmo faturando € 974,8 milhões em 2025 (+27%, o segundo maior do mundo, segundo a mesma Deloitte), o Barcelona reportava dívida total de aproximadamente € 1,35 bilhão, a maior folha salarial das duas metades do Clássico (€ 406 milhões) e caixa de apenas € 9,9 milhões no fim do ano.
Real e Barcelona são o mesmo modelo jurídico, os dois maiores clubes do mundo em receita — e destinos de gestão completamente diferentes nos últimos dez anos. A variável que explica a diferença não é “associativo x SAF”. É liderança, planejamento e disciplina financeira.
O caminho do meio: a lição alemã do Bayern de Munique
Se existe um modelo que eu, particularmente, considero o mais equilibrado do futebol mundial — e já escrevi sobre isso aqui no 3VV há alguns anos —, é o do Bayern de Munique. Vale reforçar a engenharia societária, porque ela é o meio-termo exato entre os dois extremos do debate que Leila colocou.
O Bayern tem duas estruturas: o FC Bayern München e.V., a associação esportiva fundada em 1900, hoje o clube com mais sócios do mundo — 432.500, à frente até do Benfica — e o FC Bayern München AG, a empresa que administra o futebol profissional, fundada em 2001. O capital do AG é fechado e dividido assim: 75% pertence à associação de sócios (o “eV”), e os 25% restantes estão divididos entre três parceiros estratégicos — Adidas, Audi e Allianz, com 8,33% cada. Essa divisão não é acidente: a Bundesliga exige, pela regra conhecida como “50+1”, que o clube social mantenha o controle majoritário de qualquer sociedade que administre o time, o que barra a entrada de um investidor externo com poder de decisão.
O resultado é uma governança que não deve nada a nenhuma multinacional: um Conselho de Supervisão de nove membros, presidido por Herbert Hainer (eleito a cada quatro anos em assembleia geral, sem oposição relevante nas últimas eleições), com um CEO profissional — hoje Jan-Christian Dreesen — respondendo por oito diretorias, além de representantes dos três sócios institucionais, um ex-ministro alemão e um executivo da Deutsche Telekom no colegiado. Nos números, a régua também impressiona: 11 títulos consecutivos da Bundesliga até 2022/23, 32 títulos alemães no total, faturamento recorde de € 978,3 milhões na temporada 2024/25 e a terceira maior receita do mundo (€ 860,6 milhões) no ranking Deloitte de 2026 — atrás só de Real Madrid e Barcelona.
Mas nem o Bayern é imune a atrito entre sócios e diretoria — e é importante não romantizar o modelo. Em novembro de 2021, a assembleia geral de sócios votou a favor de encerrar o patrocínio com a Qatar Airways, por razões de responsabilidade social. O presidente Hainer discordou publicamente, conduziu a votação do Conselho para não acatar a moção e encerrou a reunião de forma abrupta, gerando forte reação dos sócios presentes. Ou seja: mesmo com estrutura, regra e tradição, a tensão entre a vontade coletiva do sócio-torcedor e a decisão do board profissional existe — e às vezes o board vence, mesmo perdendo a votação.
Um adendo brasileiro: o Fortaleza, sob a presidência profissional (e remunerada) de Marcelo Paz desde 2017, citou publicamente o modelo do Bayern como referência para desenhar sua própria SAF. E o clube cearense, ainda dentro do modelo associativo tradicional, multiplicou por dez sua receita entre 2017 e 2023 — de R$ 27 milhões para R$ 267 milhões — puxado por gestão profissional, não por mudança de personalidade jurídica. Depois teve problemas e hoje amarga a série B. Mas isso é assunto pra outro post.
Conclusão: o problema nunca foi a sigla
Recolocando todas as peças na mesa: Leila Pereira está certa ao dizer que falta responsabilização a muitos dirigentes de clubes associativos brasileiros — e está certa ao cobrar profissionalização. Mas erra ao transformar essa crítica pontual, real e necessária, numa sentença genérica de que “o modelo associativo está fracassado e falido”. Os fatos contradizem a generalização em quase todas as direções: o próprio Palmeiras, associativo, é hoje uma das gestões mais vitoriosas do país sob o comando dela mesma; Real Madrid e Barcelona, associativos, são o primeiro e o segundo clubes em receita do planeta — com trajetórias de gestão opostas entre si; o Manchester United, com dono definido desde 2005 e agora também com capital do fundo INEOS, acumula dívida recorde e alienou parte da própria torcida ao ponto de ela fundar um clube paralelo; e, no Brasil, dois dos maiores nomes do modelo SAF — Vasco e Botafogo — vivem, agora mesmo, crises que desmentem a frase “a SAF não deu errado”.
O que realmente separa um clube bem gerido de um clube “fracassado e falido” não é a forma jurídica que ele adota. É a qualidade da governança: conselhos técnicos e não políticos, gestores profissionais e remunerados por resultado, mecanismos reais de prestação de contas, planejamento de longo prazo, preocupação com a perenidade e fontes de receitas e, sim, alguma forma de responsabilização — dentro ou fora de uma SAF. O Bayern de Munique mostra que dá para ter sócio-torcedor com poder de voto, capital privado profissional e resultado de excelência ao mesmo tempo. É o caminho que, particularmente, acho que faz mais sentido debater no Brasil — muito mais do que a dicotomia rasa entre “ter dono” ou “não ter dono”.
E eu retorno àquele parágrafo que citei lá atrás: o que muda o resultado não é a sigla no CNPJ. É quem manda, como manda, e que controles existem sobre quem manda.
Saudações Alviverdes!
***

Comments (5)
CLAUDIO LONGO
Mais uma vez, Criscio expõe de forma didatica, a necessidade de termos uma gestão semelhante ao Bayern , fato que concordo totalmente, mas ha um detalhe, no Conselho Deliberativo da SOCIEDADE ESPORTIVA PALMEIRAS, ha esta mesma compreenção necessaria, e expertise sobre o assunto?
Alfredo Carrieri
Excelente análise
Donato, o Lúcido
Vicente,
Explanação perfeita.
Primeiramente, porque tira um pouco o foco da discussão infrutífera, que tomou conta dos grupos de whatsapp e da mídia Palestrina, do “fora Abel” versus “fica Abel”, a qual só nos enfraquece.
Hoje, na SEP, o buraco é muito mais embaixo. Falta um planejamento estratégico.
Eu, particularmente, gosto muito do modelo utilizado pelos clubes alemães Bayern e Borussia, que é um “híbrido” conforme você expôs acima e em outras oportunidades aqui no 3VV.
Mas eu tenho uma crença, adquirida por influência do meu grande amigo Luis Fernando Barbosa Martinez, o qual também é ,um dos mais brilhantes executivos em atividade no Brasil, que diz: “Qualquer estrutura funciona. O que realmente importa é a qualidade das pessoas”.
Ou seja, se tivermos a estrutura mais adequada e colocarmos uma pessoa incompetente e mal intencionada por exemplo, um Lula da vida, não vai funcionar.
Enfim, parabéns pelo texto.
Que sirva como base para reflexão por parte do nosso Conselho Deliberativo.
Toninho Blanes
Boa Vicente, mais uma aula sobre gestão, planejamento e principalmente futuro dos clubes em especial nosso Palmeiras.
lito
Parabéns Vicente, outra bela explanação. Que São Genaro olhe o verdão.